Jakarta – PT Bank Syariah Indonesia (Persero) Tbk (BSI) mencatat kinerja positif hingga Agustus 2026. Laba perseroan mencapai Rp 5,30 triliun atau tumbuh 10,07% secara tahunan (year on year/YoY).
Pertumbuhan laba tersebut ditopang ekspansi bisnis yang berkualitas, penguatan dana murah, akselerasi pembiayaan, serta meningkatnya kontribusi bisnis emas dan fee based income.
Kinerja tersebut menunjukkan pertumbuhan BSI tidak hanya mengandalkan ekspansi aset. Perseroan juga terus memperkuat struktur pendanaan dan mendiversifikasi sumber pendapatan.
Dari sisi pendanaan, Dana Pihak Ketiga (DPK) BSI tumbuh 17,71% YoY menjadi Rp 389 triliun. Sementara dana murah atau current account saving account (CASA) mencapai Rp 246 triliun.
Penguatan CASA terutama ditopang pertumbuhan tabungan yang mencapai Rp 171 triliun. Kondisi ini memperkokoh struktur pendanaan sekaligus meningkatkan efisiensi biaya dana perseroan.
Efisiensi tersebut tercermin dari cost of fund (CoF) yang turun 37 basis points (bps) dibandingkan posisi tahun lalu menjadi 2,30%. Penurunan CoF memberikan ruang bagi BSI untuk menjaga daya saing pembiayaan sekaligus mempertahankan profitabilitas di tengah dinamika industri perbankan.
Di sisi intermediasi, pembiayaan BSI tumbuh lebih agresif. Hingga Agustus 2026, total pembiayaan mencapai Rp 344 triliun atau tumbuh 16,21% YoY.
Pertumbuhan pembiayaan tersebut lebih tinggi dibandingkan pertumbuhan DPK. Hal ini menunjukkan kemampuan BSI dalam mengoptimalkan likuiditas untuk mendorong ekspansi bisnis secara produktif dengan tetap memperhatikan kualitas pembiayaan.
Meski tumbuh tinggi, kualitas pembiayaan tetap terjaga. Hal itu tercermin dari rasio non-performing financing (NPF) gross yang berada di level 1,8%.
Pertumbuhan juga datang dari bisnis berbasis fee. Fee based income (FBI) BSI tumbuh 36,27% menjadi Rp 5,6 triliun, dengan peningkatan kontribusi terutama berasal dari bisnis treasury dan emas.
Penguatan tersebut turut mendorong fee based ratio BSI menjadi 23,07%. Angka ini menunjukkan sumber pendapatan perseroan semakin beragam dan tidak hanya bergantung pada bisnis pembiayaan.
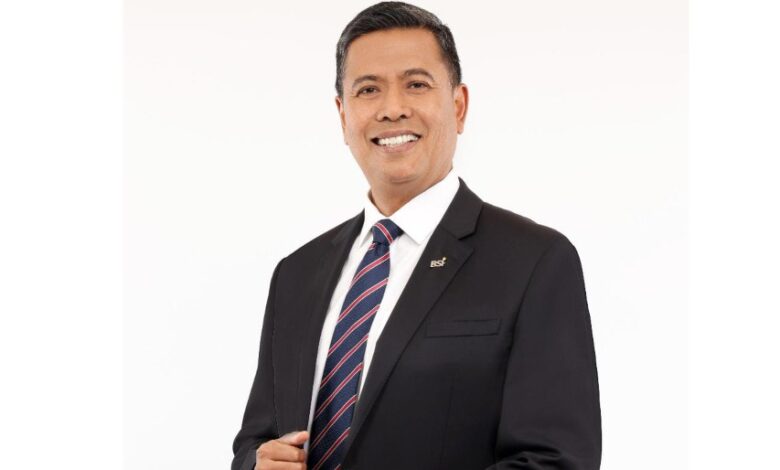
Direktur Utama BSI Anggoro Eko Cahyo mengatakan kinerja hingga Agustus menunjukkan transformasi bisnis perseroan mulai menghasilkan pertumbuhan yang semakin seimbang, baik dari sisi funding, financing maupun non-financing income.
“Kami melihat fundamental BSI semakin kuat. Pertumbuhan laba dua digit berjalan beriringan dengan penguatan CASA, pertumbuhan pembiayaan yang lebih tinggi, penurunan cost of fund, serta akselerasi fee based income. Ini menunjukkan mesin pertumbuhan BSI semakin terdiversifikasi dan memiliki ruang untuk terus berkembang,” ujar Anggoro, Senin (5/10).
Memasuki akhir kuartal III dan kuartal IV 2026, BSI akan terus memperkuat sumber dana murah yang menjadi salah satu keunggulan bisnis perseroan.
Salah satunya dilakukan melalui pengembangan ekosistem haji dan umrah. BSI juga akan memperluas pembiayaan ritel dan konsumer berbasis underlying yang memiliki karakteristik bisnis resilient.
Selain itu, BSI akan terus mendorong pertumbuhan bisnis ekosistem syariah dan emas, memperkuat transaksi serta layanan berbasis digital, dan menjaga kualitas pembiayaan sebagai bagian dari strategi pertumbuhan berkelanjutan.
“Ke depan, fokus kami bukan hanya tumbuh lebih besar, tetapi memastikan pertumbuhan tersebut menghasilkan kualitas dan profitabilitas yang semakin kuat. Kami optimistis kinerja kuartal III dan hingga akhir tahun tetap berada di jalur yang telah ditetapkan,” kata Anggoro.
Dengan funding yang semakin kuat, CoF yang lebih efisien, pembiayaan tumbuh double digit, serta kontribusi fee based income yang semakin besar, BSI memasuki paruh kedua 2026 dengan mesin pertumbuhan yang semakin terdiversifikasi dan fundamental yang semakin kokoh. []